
Se lancer
Devenir freelance (self-employed) à Maurice en 2026 : BRN, VAT, CSG et première facture
· 13 min de lecture
Partager :


Votre premier client a dit oui sur WhatsApp. Il veut le travail pour vendredi et, avant toute chose, il pose la question qui décide si vous passez pour un professionnel ou pour un amateur : « Tu peux m'envoyer une facture ? »
C'est à ce moment que la plupart des nouveaux freelances mauriciens découvrent qu'ils n'ont pas de BRN, ne savent pas s'ils doivent la VAT et n'ont jamais entendu parler de la CSG. La bonne nouvelle : se mettre à son compte à Maurice est l'un des parcours administratifs les plus simples de la région. Un enregistrement au CBRD, un formulaire en ligne à la MRA et vous pouvez facturer légalement. La mauvaise : les rares pièges qui existent coûtent cher. Jusqu'à Rs 100 000 d'amende pour avoir exercé sans BRN. Jusqu'à Rs 50 000 pour un enregistrement VAT tardif. Un enregistrement VAT obligatoire dès la première roupie si vous êtes consultant ou ingénieur.
Voici la feuille de route complète, dans l'ordre où vous en aurez réellement besoin, avec les chiffres 2026 et les textes de loi derrière.
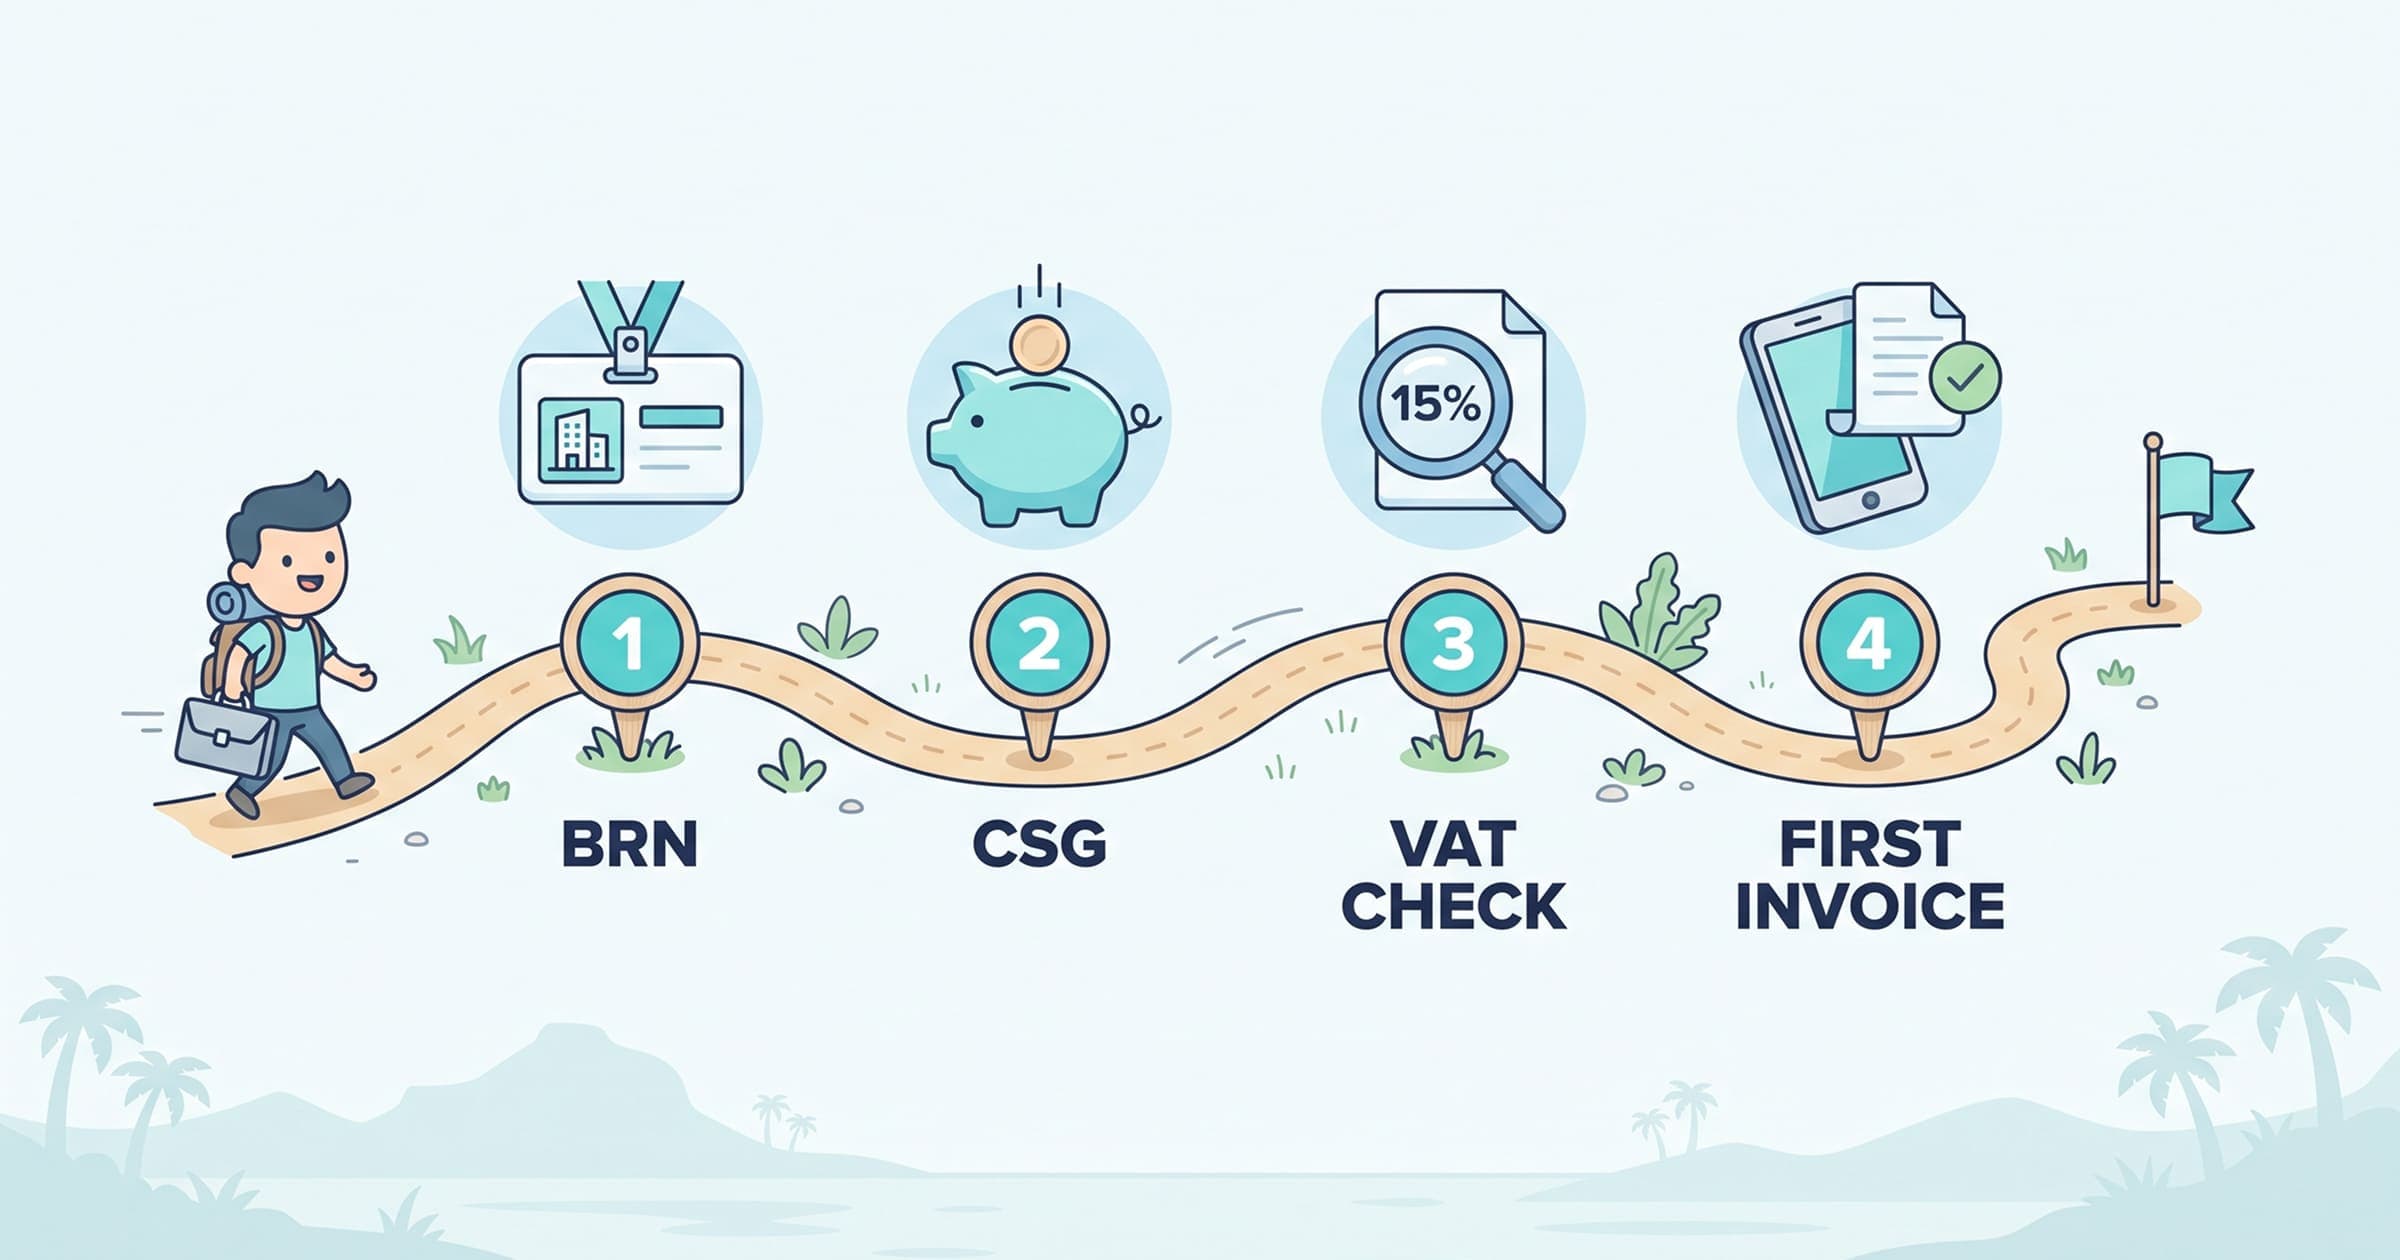
Étape 1 : obtenir votre BRN avant de commencer
Le Business Registration Number est la colonne vertébrale de tout le reste. Sans lui, pas de facture légale, pas de compte MRA, pas de CSG.
Qui doit en avoir un. Le Business Registration Act 2002 définit le « business » comme tout commerce, profession, vocation ou occupation exercé dans un but de gain ou de profit. L'emploi salarié est exclu. Tout le reste est concerné : développeur web, graphiste, photographe, traducteur, professeur particulier, consultant, coach, électricien, maquilleuse. À temps plein ou en activité d'appoint le soir après le bureau, cela ne change rien.
Travailler depuis chez soi n'exonère pas non plus. La seule exemption liée au domicile, dans la First Schedule, concerne l'artisan qui travaille chez lui sans local professionnel. Un freelance avec un ordinateur portable sur la table du salon n'est pas un artisan au sens du texte.
Quand. La section 6(4) impose de faire la demande au moins 2 jours avant de démarrer l'activité. La section 6(6) fixe la sanction pour exercice sans enregistrement : une amende pouvant atteindre Rs 100 000. Si vous avez déjà réalisé quelques missions payées sans BRN, régularisez maintenant plutôt que d'attendre que le comptable d'un client vous le réclame.
Comment. La page du CBRD dédiée aux particuliers décrit trois étapes :
- choisir votre activité dans la liste des codes d'activité du CBRD (chaque code est associé à une trade fee, on y revient plus bas) ;
- obtenir une autorisation préalable si votre activité est réglementée (une minorité de métiers) ;
- déposer le formulaire BRF1 en ligne via CBRIS (après avoir créé un compte MNS) ou au guichet du One Cathedral Square Building, rue Jules Koenig à Port-Louis.
Il vous faut votre NIC (ou un passeport si vous n'êtes pas citoyen), votre nom complet, la nature de l'activité, votre lieu d'exercice et votre date de démarrage. Le CBRD vous attribue alors votre BRN et délivre une Business Registration Card, électronique depuis 2016. Vous ne pouvez détenir qu'un seul BRN, quel que soit le nombre d'activités : la section 6(5) prévoit qu'une seule demande couvre tout.
Trois détails à connaître :
- La carte n'expire pas. L'ancienne règle de renouvellement tous les trois ans a été abrogée en 2009. Certains sites affirment encore le contraire.
- Vous devez l'afficher sur votre lieu d'activité, mais depuis l'Economic and Financial Measures (Miscellaneous Provisions) Act 2026, ce peut être « sous n'importe quel format » : un PDF sur votre site ou un QR code suffit.
- Les changements se déclarent sous 14 jours (nouvelle adresse, nouvelle activité) et la cessation sous 15 jours. Chaque manquement est passible d'une amende pouvant atteindre Rs 50 000.
Étape 2 : la trade fee, souvent nulle pour un nouveau freelance
La trade fee est une taxe locale perçue par le CBRD pour le compte des collectivités locales depuis janvier 2020. Son montant dépend entièrement du code d'activité choisi. Quelques exemples tirés du barème officiel :
| Activité (particulier) | Trade fee annuelle |
|---|---|
| Computer / ICT related activities | Rs 2 000 |
| Photographe | Rs 2 000 |
| Graphisme | Rs 7 000 |
| Business and/or management consultancy or professional service | Rs 7 000 |
Deux exonérations changent tout (avis du CBRD) :
- les activités dont la trade fee est de Rs 5 000 ou moins en sont exonérées, hors activités réglementées (alcool, jeux) ;
- toute entreprise enregistrée à partir du 5 août 2021 est exonérée pendant ses deux premiers exercices.
Concrètement, un développeur freelance ne paie aucune trade fee et un consultant freelance ne paie rien pendant deux ans, puis Rs 7 000 par an (payables en deux fois). Choisissez votre code avec soin : il doit refléter ce que vous faites réellement plutôt que ce qui coûte le moins et c'est ce code que vos clients verront sur votre carte.
Côté permis : aucun Building and Land Use Permit n'est nécessaire pour exercer depuis chez vous une activité TIC, de conseil, de photographie ou de couture à domicile, tant que vous ne construisez rien et ne causez ni nuisance ni problème de stationnement (GN 250 de 2015). Sauf activité réglementée, vous n'aurez pas non plus besoin d'une licence via le National e-Licensing System.
Étape 3 : la MRA vous inscrit automatiquement, mais pas à la CSG
Le Starting Business Guide de la MRA (janvier 2026) est explicite : une fois votre BRN délivré par le CBRD, « you will automatically be registered as a taxpayer with the MRA ». Vous recevez un identifiant et un mot de passe pour vos déclarations. Il n'existe pas d'« inscription self-employed » séparée pour l'impôt sur le revenu.
La CSG, c'est une autre affaire. Chaque self-employed doit s'y inscrire lui-même, en ligne, avec son numéro de NIC, sa date de délivrance et un numéro de portable qui reçoit un code à usage unique (page CSG de la MRA). C'est l'étape que la plupart des débutants oublient, parce que personne ne la leur rappelle.
Étape 4 : payer votre CSG chaque mois
La Contribution Sociale Généralisée a remplacé l'ancienne cotisation NPF en 2020. Pour les self-employed, les taux n'ont pas bougé depuis septembre 2021 et les budgets 2025-2026 et 2026-2027 n'y ont pas touché :
| Revenu net mensuel | CSG mensuelle |
|---|---|
| Jusqu'à Rs 10 000 | Forfait de Rs 150 |
| De Rs 10 001 à Rs 50 000 | 1,5 % de 90 % du revenu net (minimum Rs 150) |
| Au-delà de Rs 50 000 | 3 % de 90 % du revenu net |
Deux exemples. Vous gagnez Rs 30 000 nets dans le mois : 1,5 % × Rs 27 000 = Rs 405. Vous gagnez Rs 60 000 : 3 % × Rs 54 000 = Rs 1 620. Le revenu net, c'est ce que vous avez facturé moins vos dépenses professionnelles, pas votre chiffre d'affaires.
Deux options :
- mensuelle : déclaration et paiement avant la fin du mois suivant (deux jours ouvrables plus tôt pour mai et novembre). Chaque mois, vous pouvez calculer sur votre revenu net réel ou sur un douzième du revenu net de l'année précédente ;
- annuelle : un paiement unique pour tout l'exercice (juillet à juin), calculé sur le revenu net de l'année précédente, dû avant le 15 octobre depuis le Budget 2025-2026. Le communiqué de la MRA de 2022 précise que ce choix ne peut plus être modifié une fois fait. Logiquement, il convient à ceux qui ont déjà une année complète d'activité derrière eux.
Le paiement se fait uniquement par prélèvement automatique : le mandat bancaire doit parvenir à la MRA au moins 15 jours avant la première échéance. Faites-le la même semaine que votre inscription.
Sauter des paiements n'a rien d'anodin. La MRA peut réclamer la CSG due assortie d'une pénalité pouvant atteindre 25 % et vous perdez l'éligibilité aux prestations liées au dispositif. Un détail pour les nouveaux venus : la CSG Income Allowance versée aux self-employed à faibles revenus est réservée à ceux qui étaient inscrits au 12 juillet 2024. Ne bâtissez pas votre budget dessus.
Enfin, gardez un œil sur 2027. L'annexe du Budget 2026-2027 annonce la fin de la collecte de la CSG mi-2027, remplacée par un National Pensions Fund à cotisations définies à partir du 1er juillet 2027. Les self-employed y participeront, mais leurs taux ne sont pas encore publiés. D'ici là, la CSG reste due chaque mois.
Étape 5 : l'impôt sur le revenu, plus simple qu'il n'y paraît
Le barème. Pour les années de revenus 2025-2026 et 2026-2027, un particulier paie :
- 0 % sur les premières Rs 500 000 de revenu imposable ;
- 10 % sur les Rs 500 000 suivantes ;
- 20 % au-delà de Rs 1 million (et 35 % au-delà de Rs 12 millions à partir de 2026-2027, en vertu du Finance Act 2026).
Un freelance qui dégage Rs 700 000 de bénéfice net sur l'année paie donc 10 % × Rs 200 000 = Rs 20 000 d'impôt sur le revenu. Sous Rs 500 000 de revenu net, rien.
Ce que vous pouvez déduire. Toutes les dépenses engagées exclusivement pour produire votre revenu : abonnements logiciels, internet, coworking, déplacements professionnels. Le matériel ne s'amortit pas mais ouvre droit à des annual allowances : 50 % par an pour le matériel et les logiciels informatiques, 100 % pour un équipement de Rs 60 000 ou moins (notes de déclaration de la MRA). Gardez chaque justificatif : pas de reçu, pas de déduction.
Le calendrier.
- Déclaration annuelle : 15 octobre, pour la télédéclaration et le paiement. Pour l'année de revenus 2025-2026, c'est le jeudi 15 octobre 2026. Tout self-employed déclare, même sans impôt à payer. Une déclaration standard est exigée au-delà de Rs 500 000 de revenu net ou de Rs 2 millions de revenu brut d'activité, une déclaration simplifiée sinon.
- Acomptes trimestriels (CPS) : uniquement si votre revenu brut de l'année précédente a dépassé Rs 4 millions. Ce ne sera pas votre sujet la première année.
- Le retard de déclaration coûte jusqu'à Rs 5 000 pour une petite entreprise (Rs 2 000 par mois), le retard de paiement 1 % plus 0,25 % d'intérêts par mois.
Un piège pour ceux qui travaillent sur les réseaux sociaux : le Finance Act 2026 instaure une retenue à la source de 5 % sur les paiements faits par les sociétés pour des services de publicité et de contenu numérique diffusés sur les réseaux sociaux. Votre client vous verse 95 % et reverse les 5 % restants à la MRA pour votre compte. Ce n'est pas une perte : vous l'imputez sur votre impôt dans votre déclaration annuelle. Mais elle doit apparaître dans votre comptabilité.
L'impôt forfaitaire de 1 % du revenu brut, souvent cité sur les forums, est réservé à l'agriculture, à la fabrication et au commerce de détail ou de gros de marchandises. Les freelances de services n'y ont pas droit.
Étape 6 : la VAT, la question qui décide de tout
C'est ici que se commettent les erreurs les plus coûteuses, alors soyons précis.
La règle générale : Rs 3 millions
Depuis le 1er octobre 2025, l'enregistrement à la VAT est obligatoire dès que votre chiffre d'affaires taxable dépasse ou est susceptible de dépasser Rs 3 millions par an, contre Rs 6 millions auparavant (communiqué MRA du 12 septembre 2025, section 15(1) et Sixth Schedule du VAT Act). « Susceptible de dépasser » compte : si vous signez un contrat annuel de Rs 3,5 millions dès le premier mois, vous êtes concerné immédiatement, sans attendre d'avoir facturé la somme.
S'enregistrer en retard coûte Rs 5 000 par mois de retard, plafonnés à Rs 50 000 (section 15B), en plus de la VAT que vous auriez dû collecter et que vous devez maintenant payer de votre poche.
L'exception qui piège les freelances : les professions assujetties dès le premier jour
La section 15(2) et la partie I de la Tenth Schedule listent des professions qui doivent s'enregistrer quel que soit leur chiffre d'affaires. Parmi elles :
- comptable, auditeur, conseiller (y compris en investissement et en fiscalité) ;
- architecte, avoué, avocat de plus de 2 ans d'inscription au barreau, notaire ;
- consultant, y compris consultant juridique, fiscal et en management ;
- ingénieur, chef de projet, métreur, évaluateur immobilier, géomètre ;
- agent de publicité, agent immobilier, opticien.
Le mot « including » rend la catégorie des consultants ouverte : à la lecture du texte, un consultant IT, marketing ou RH peut être visé. Il en va de même pour « engineer », qui ne se limite pas aux ingénieurs du génie civil. La MRA n'a publié aucune définition sur ces points. Si votre titre ou votre code d'activité contient « consultant », « engineer » ou « project manager », interrogez la MRA par écrit avant d'émettre votre première facture. Découvrir deux ans plus tard que vous auriez dû facturer 15 % sur tout, c'est payer cette VAT vous-même.
Les salariés ne sont pas épargnés : la section 15(2)(b) vise le salarié qui exerce l'une de ces professions en parallèle de son emploi.
Clients étrangers : taux zéro et une exemption utile
Beaucoup de freelances mauriciens travaillent pour des clients en France, au Royaume-Uni ou en Australie. Le point 6(a) de la Fifth Schedule soumet au taux zéro les services fournis à une personne qui relève d'un autre pays, qui se trouve hors de Maurice au moment où les services sont rendus, à condition que les services ne soient pas consommés à Maurice.
Deux conséquences :
- ces opérations à taux zéro comptent dans le seuil de Rs 3 millions ;
- mais la section 15(3) prévoit qu'une personne dont le chiffre d'affaires est composé exclusivement d'opérations à taux zéro n'est pas tenue de s'enregistrer. Un freelance qui ne facture que des clients étrangers peut donc rester hors VAT, même au-delà de Rs 3 millions. Dès qu'un client local apparaît, tout compte.
Faut-il s'enregistrer volontairement ?
La section 16 le permet, à condition de tenir une comptabilité correcte et d'être à jour avec la MRA. L'avantage : vous récupérez la VAT sur vos achats (ordinateur, logiciels, coworking) et vous paraissez plus établi auprès des grandes entreprises. L'inconvénient : vous devez ajouter 15 % à toutes vos factures locales, ce qui pèse auprès des particuliers qui ne peuvent pas la récupérer. Vous déposez aussi une déclaration chaque trimestre, même à zéro (dans les 20 jours suivant la fin du trimestre ou avant la fin du mois suivant si vous déclarez et payez en ligne). Pour un débutant qui facture surtout des particuliers, c'est rarement intéressant. Pour un freelance qui facture des sociétés enregistrées à la VAT avec des achats conséquents, cela mérite un calcul.
Étape 7 : votre première facture, dès le premier jour
Retour à votre premier client et à sa question. Même sans VAT, vous avez des obligations de facturation et elles s'appliquent dès votre première mission.
Ce que la loi exige de toute entreprise, enregistrée à la VAT ou non. La section 19 du VAT Act s'applique à « every person » : vous devez émettre un reçu ou une facture pour chaque prestation, en garder une copie et conserver vos registres au moins 5 ans (guide de tenue des registres de la MRA). La section 14(1) du Business Registration Act ajoute que votre BRN (et celui de votre client s'il en a un) doit figurer sur chaque document de transaction. Chaque manquement est passible d'une amende pouvant atteindre Rs 100 000.
Ce que vous ne devez pas faire si vous n'êtes pas enregistré. La section 20(5) du VAT Act interdit d'émettre une « VAT invoice » ou tout document affichant un montant présenté comme de la VAT. Pas de ligne « VAT 15 % », pas de titre « VAT INVOICE », pas de numéro de VAT inventé ou emprunté. Se présenter comme enregistré est une infraction passible d'une amende pouvant atteindre Rs 500 000 (section 59(b)). C'est l'erreur classique de ceux qui recopient un modèle téléchargé sur internet sans le comprendre.
Une facture sérieuse de freelance non enregistré à la VAT contient donc :
- votre nom, votre adresse et votre BRN ;
- le nom, l'adresse et le BRN de votre client s'il s'agit d'une entreprise ;
- un numéro de facture séquentiel, sans trou ni doublon ;
- la date d'émission ;
- une description claire de la prestation, les quantités et les prix unitaires ;
- un total unique, sans ligne de VAT ;
- vos conditions de paiement et vos coordonnées bancaires.
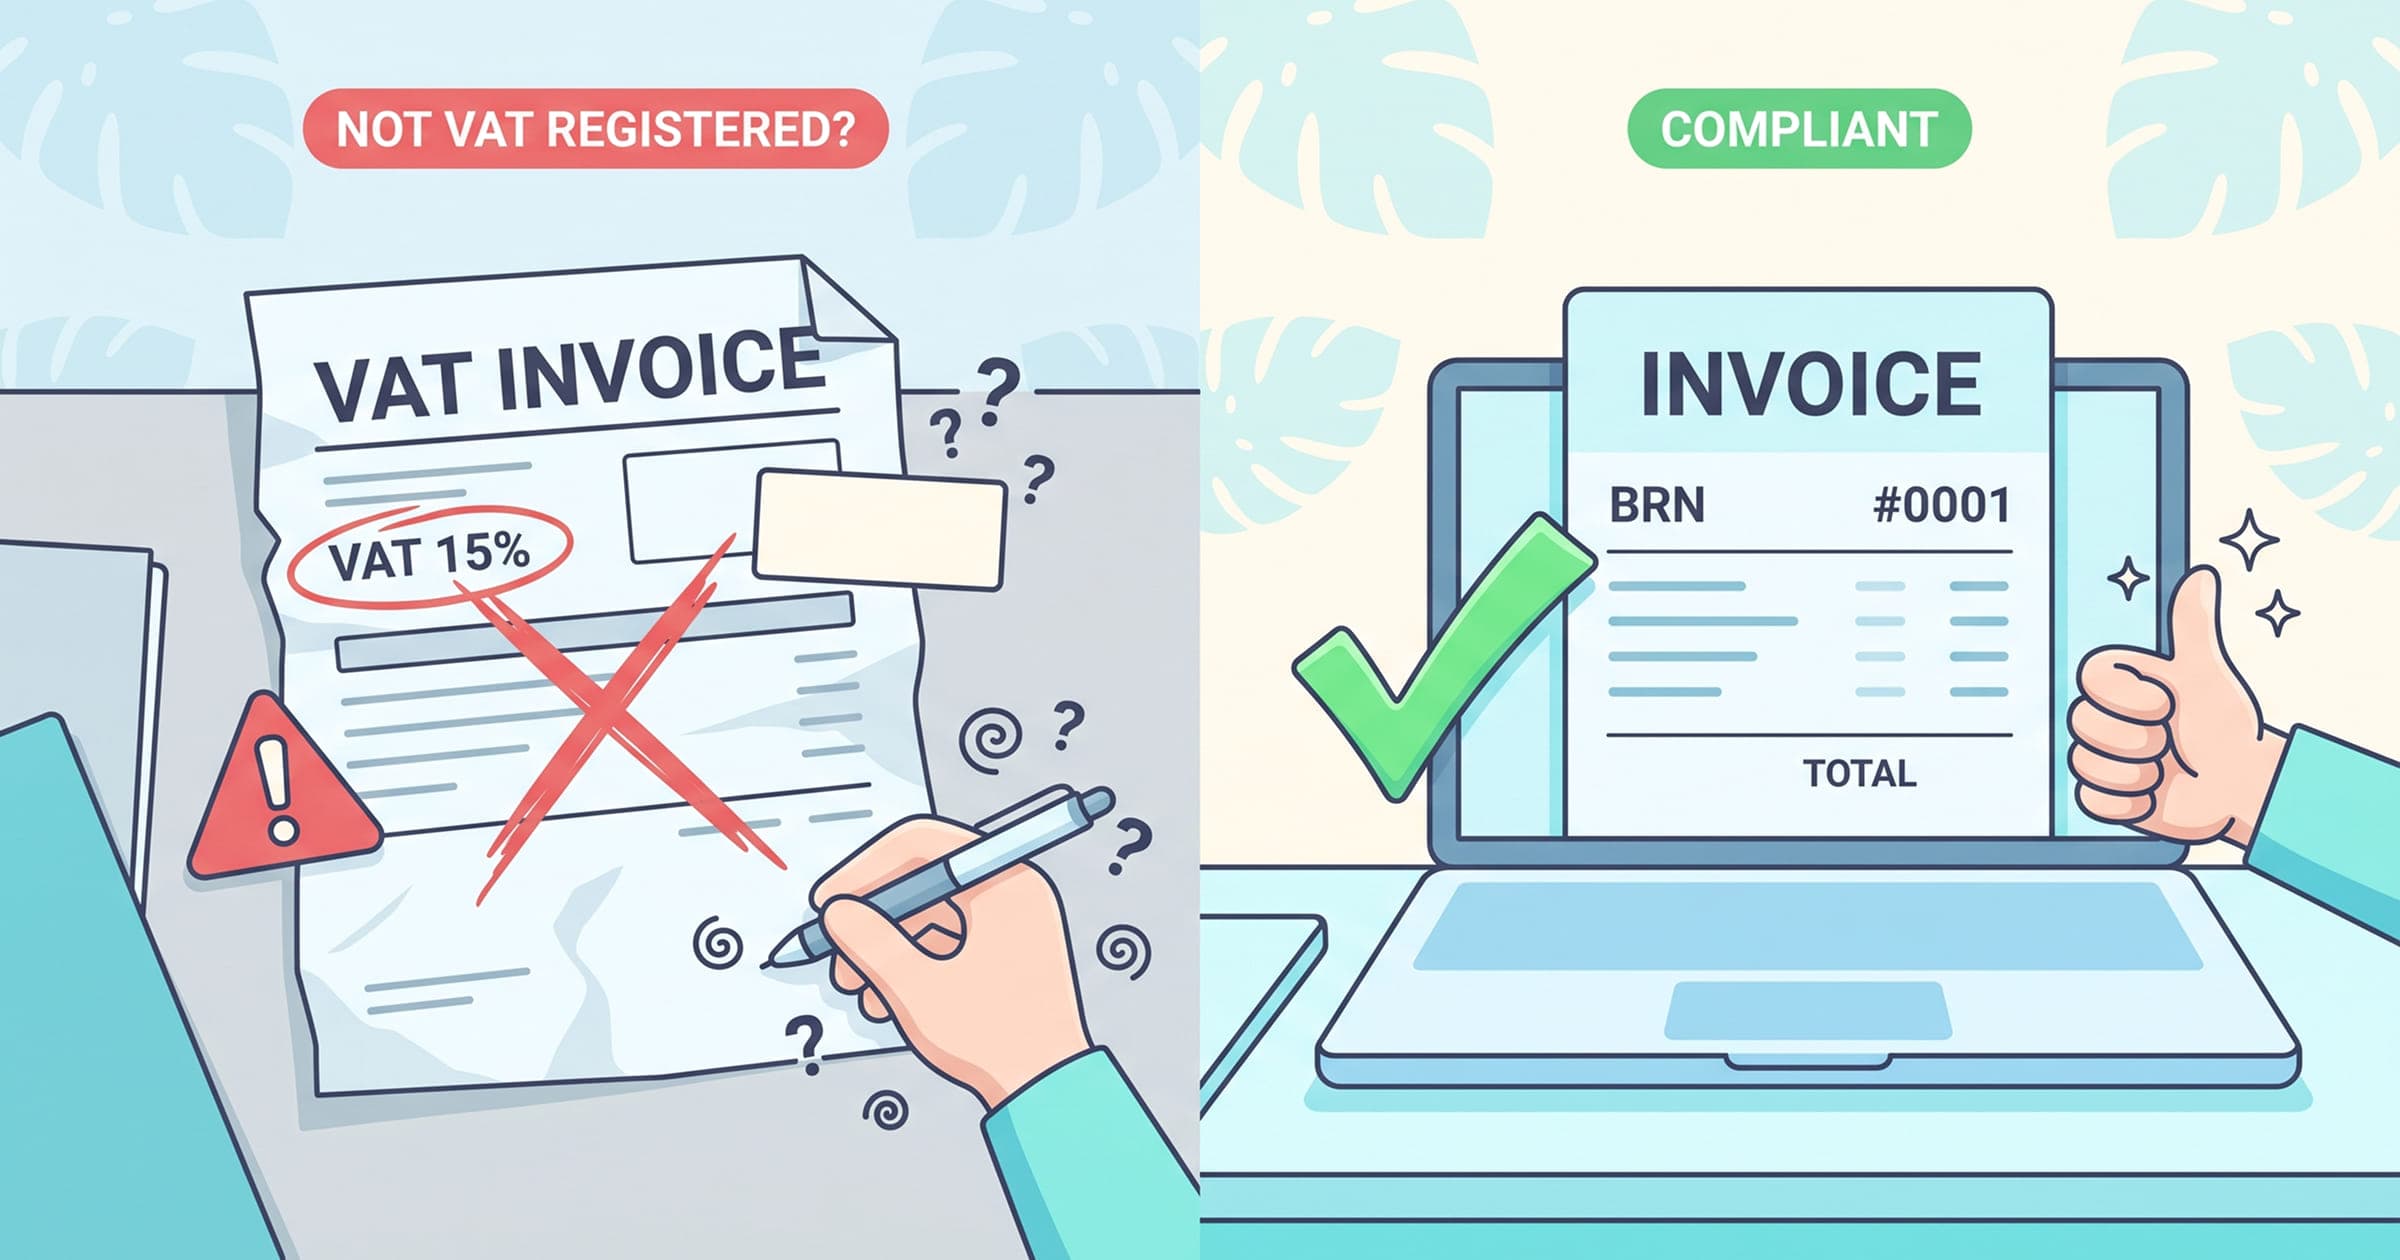
Le jour où vous vous enregistrez à la VAT, la liste s'allonge : la mention « VAT INVOICE », votre numéro de VAT, le montant hors VAT, le taux, le montant de VAT et le taux de change si vous facturez en devise étrangère, comme l'exige la section 20(2). Notre guide pour créer une facture VAT conforme à Maurice détaille chaque champ. Notez aussi que depuis le 1er octobre 2026, la VAT devient exigible au plus tard trois mois après la réalisation de la prestation, même si vous n'avez pas encore facturé (Finance Act 2026) : une facture oubliée dans un tiroir ne retarde plus rien.
Et l'e-invoicing de la MRA ? Les phases obligatoires concernent aujourd'hui les entreprises de plus de Rs 40 millions de chiffre d'affaires (page e-invoicing de la MRA). Un freelance débutant n'est pas concerné, mais la section 20A(2)(b) permet au Director-General de l'imposer par avis écrit à n'importe qui, enregistré à la VAT ou non. Le détail est dans notre article sur l'e-invoicing MRA.
Pourquoi ne pas démarrer avec un modèle Word ?
Parce que le modèle ne connaît aucune des règles ci-dessus. Il ne connaît pas votre dernier numéro de facture : vous en sauterez un ou en réutiliserez un. Il ne vous empêche pas de laisser la ligne « VAT 15 % » héritée de l'original. Il ne vous rappelle pas le BRN de votre client. Et cinq ans d'archives éparpillées dans un dossier Téléchargements, c'est exactement ce que la MRA vous demandera de produire en cas de contrôle. Nous avons recensé ces pièges dans notre article sur les modèles de facture Excel et Word à Maurice.
Votre checklist de la première semaine
| Quand | Quoi | Où |
|---|---|---|
| 2 jours avant la première mission | Demander votre BRN (formulaire BRF1) | CBRD, en ligne via CBRIS ou à Port-Louis |
| À réception du BRN | Vérifier vos identifiants MRA | E-services de la MRA |
| La même semaine | S'inscrire à la CSG et envoyer le mandat de prélèvement | E-services de la MRA |
| Avant la première facture | Vérifier si votre profession figure dans la Tenth Schedule | VAT Act, MRA |
| Dès le premier jour | Émettre une facture numérotée avec votre BRN | Votre outil de facturation |
| Fin de chaque mois | Déclaration et paiement de la CSG | E-services de la MRA |
| 15 octobre | Déclaration annuelle d'impôt sur le revenu | E-services de la MRA |
| Si le chiffre d'affaires approche Rs 3 millions | Demander l'enregistrement à la VAT | E-services de la MRA |
FAQ
Combien coûte l'enregistrement comme self-employed à Maurice ?
Très peu. Le CBRD n'affiche aucun frais d'enregistrement pour les particuliers sur sa page : le coût dépend de la trade fee attachée à votre code d'activité. Les activités dont la trade fee est de Rs 5 000 ou moins en sont exonérées (les activités informatiques et TIC des particuliers sont à Rs 2 000) et toute entreprise enregistrée depuis le 5 août 2021 est exonérée pendant ses deux premiers exercices. Comptez ensuite Rs 150 de CSG par mois au minimum.
Ai-je besoin d'un BRN si je travaille en freelance depuis chez moi à temps partiel ?
Oui. Le Business Registration Act vise toute profession, vocation ou occupation exercée dans un but lucratif, à temps plein comme à temps partiel. La seule exemption liée au domicile concerne l'artisan qui travaille chez lui sans local professionnel. Exercer sans BRN vous expose à une amende pouvant atteindre Rs 100 000.
L'inscription à la MRA est-elle distincte du BRN ?
Pas pour l'impôt sur le revenu. Selon le Starting Business Guide de la MRA (janvier 2026), dès que le CBRD vous attribue votre BRN, vous êtes automatiquement enregistré comme contribuable et recevez vos identifiants. L'inscription à la CSG est en revanche une démarche séparée, en ligne, avec votre numéro de NIC et un téléphone portable.
Dois-je m'enregistrer à la VAT en tant que freelance ?
Au-delà de Rs 3 millions de chiffre d'affaires taxable, oui. En dessous, tout dépend de votre profession : comptables, conseillers, architectes, avoués, consultants, ingénieurs, chefs de projet, agents immobiliers et les autres professions de la Tenth Schedule du VAT Act doivent s'enregistrer quel que soit leur chiffre d'affaires. Un freelance qui ne facture que des clients étrangers avec des services détaxés n'est pas tenu de s'enregistrer, même au-delà du seuil.
Puis-je faire figurer la VAT sur mes factures si je ne suis pas enregistré ?
Non. La section 20(5) du VAT Act interdit d'émettre une facture VAT ou tout document affichant un montant présenté comme de la VAT si vous n'êtes pas enregistré. Se présenter comme enregistré est une infraction passible d'une amende pouvant atteindre Rs 500 000. Votre facture affiche un montant unique, sans ligne de VAT.
Quand payer la CSG quand on est self-employed ?
Avec l'option mensuelle, avant la fin du mois qui suit le mois de revenu (deux jours ouvrables plus tôt pour mai et novembre). Avec l'option annuelle, avant le 15 octobre pour tout l'exercice, sur la base du revenu net de l'année précédente. Le paiement se fait uniquement par prélèvement automatique.
Votre BRN arrive en quelques jours. Votre première facture devrait prendre deux minutes. VAT-Invoice.mu génère des factures conformes aux règles mauriciennes dès le départ : votre BRN et celui de votre client, une numérotation séquentielle automatique qui ne saute ni ne répète aucun numéro, aucune ligne de VAT tant que vous n'êtes pas enregistré, puis une facture VAT conforme à la section 20(2) le jour où vous l'êtes. Chaque document reste stocké dans votre compte, dans l'ordre, prêt pour les cinq ans de conservation qu'exige la MRA. Le plan gratuit comprend trois factures et trois devis par mois, sans carte bancaire, de quoi couvrir vos premiers clients. Créez votre compte et envoyez votre première facture dès aujourd'hui.